UE flexibilizează regulile fiscale din energie. Măsura sprijină securitatea sectorului energetic


Comisia Europeană a transmis statelor membre orientări suplimentare legate de aplicarea derogărilor fiscale în domeniul energetic, scopul fiind menținerea neîntreruptă a fluxurilor de energie.
Doar măsurile bugetare decise după 28 februarie 2026 vor fi eligibile pentru derogare. Măsurile eligibile trebuie finanţate la nivel naţional, cu impact bugetar direct. De asemenea, ele trebuie concepute astfel încât impactul lor să fie maxim, iar costul bugetar minim. Comisia va evalua de la caz la caz eligibilitatea măsurilor.
„Posibilitatea de a extinde clauza derogatorie naţională pentru a ţine seama de măsurile de securitate energetică a fost anunţată la 3 iunie 2026, în cadrul pachetului de primăvară al semestrului european, şi vine în urma conflictului în curs din Orientul Mijlociu”, transmite pe 17 august, Executivul comunitar.
Flexibilitatea acordată este menită să sprijine măsurile care consolidează rezilienţa structurală a sistemului energetic european şi accelerează tranziţia de la combustibilii fosili. Totodată, dispoziția trebuie să menţină sustenabilitatea finanţelor publice.
RECOMANDAREA NOASTRĂ
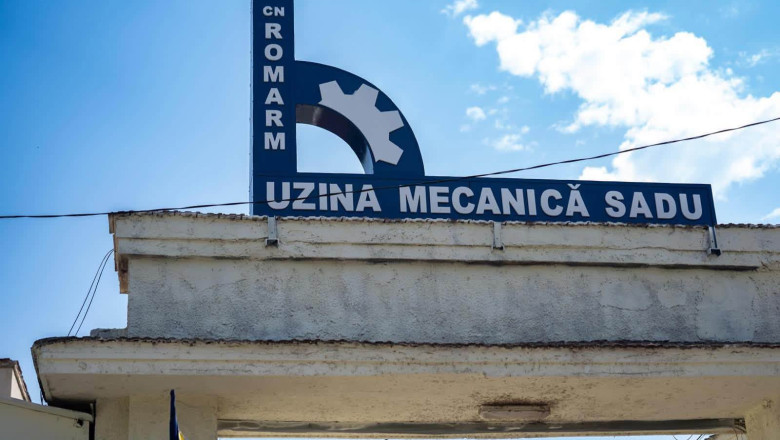
România va produce armament la Sadu după două decenii de pauză. Darău: Înainte creşteau copaci, acum ne consolidăm industria de apărare
Cum se aplică excepțiile fiscale
Plafonul global existent de 1,5% din produsul intern brut (PIB) pentru abaterea permisă de la traiectoria recomandată a cheltuielilor nete în cadrul clauzei derogatorii naţionale va rămâne în vigoare, plafoanele specifice pentru măsurile de securitate energetică fiind stabilite la 0,3% din PIB pe an şi, cumulat, la 0,6% din PIB în limitele plafonului global de 1,5% din PIB.
Cheltuielile care depăşesc plafoanele aplicabile vor face în continuare obiectul evaluărilor standard ale conformităţii în temeiul cadrului bugetar al UE, asigurându-se astfel faptul că flexibilitatea suplimentară merge mână în mână cu protejarea solidităţii finanţelor publice şi a sustenabilităţii fiscale.
„Statele membre sunt invitate să îşi prezinte cererile de extindere a domeniului de aplicare a clauzei derogatorii naţionale, în care să furnizeze o listă iniţială a măsurilor de securitate energetică planificate pentru care ar dori să beneficieze de flexibilitate, împreună cu costurile bugetare estimate ale acestora”, precizează Executivul comunitar.
După evaluarea unei cereri, în conformitate cu cerinţele articolului 26 din Regulamentul 2024/1263, Comisia poate recomanda Consiliului să o aprobe. Flexibilizarea regulilor fiscale se va desfășura pe o perioadă de 2 ani, din 2026 până în 2028.
Citește și: Noile reguli pentru ambalaje au intrat în vigoare în UE. Ce se schimbă pentru consumatori și companii